 금융디톡스
대출 수수료 먼저 내라는 연락, 3가지만 확인하세요
수수료를 먼저 보내라는 대출 연락을 받았을 때 대부업법 조문이 정한 내용과, 돈을 보내기 전에 확인할 3가지를 법령 원문으로 정리했습니다.
인터넷으로 대출 상담을 받다가 '한도가 나왔으니 수수료부터 보내 달라'는 연락을 받으면 마음이 급해집니다. 이미 여러 곳에서 대출을 갚고 있는 직장인이라면 더 그렇습니다.
먼저 답부터 드리면, 대출을 중개하는 사람이 대출받는 사람에게서 수수료를 받는 것은 법으로 금지되어 있습니다. 이름이 수수료든 사례금이든 마찬가지입니다. 그래서 수수료를 먼저 내라는 연락을 받았다면 돈을 보내기 전에 3가지부터 확인하셔야 합니다.
아래에서는 법 조문을 그대로 보여 드립니다. 대출해 주는 업체가 받는 수수료는 이자로 본다는 점과, 연락을 받았을 때 확인할 순서도 정리했습니다.
수수료를 먼저 내라는 연락, 법에는 어떻게 되어 있나요?
대출을 중개하는 사람이 받을 수 있는 돈은 「대부업 등의 등록 및 금융이용자 보호에 관한 법률」(대부업법) 제11조의2 제2항에 정해져 있습니다. 조문 일부를 줄여 옮기면 이렇습니다.
대부중개업자 및 대출모집인과 불법사금융중개업자는 수수료, 사례금, 착수금 등 그 명칭이 무엇이든 대부중개와 관련하여 받는 대가를 대부를 받는 거래상대방으로부터 받아서는 아니 된다.
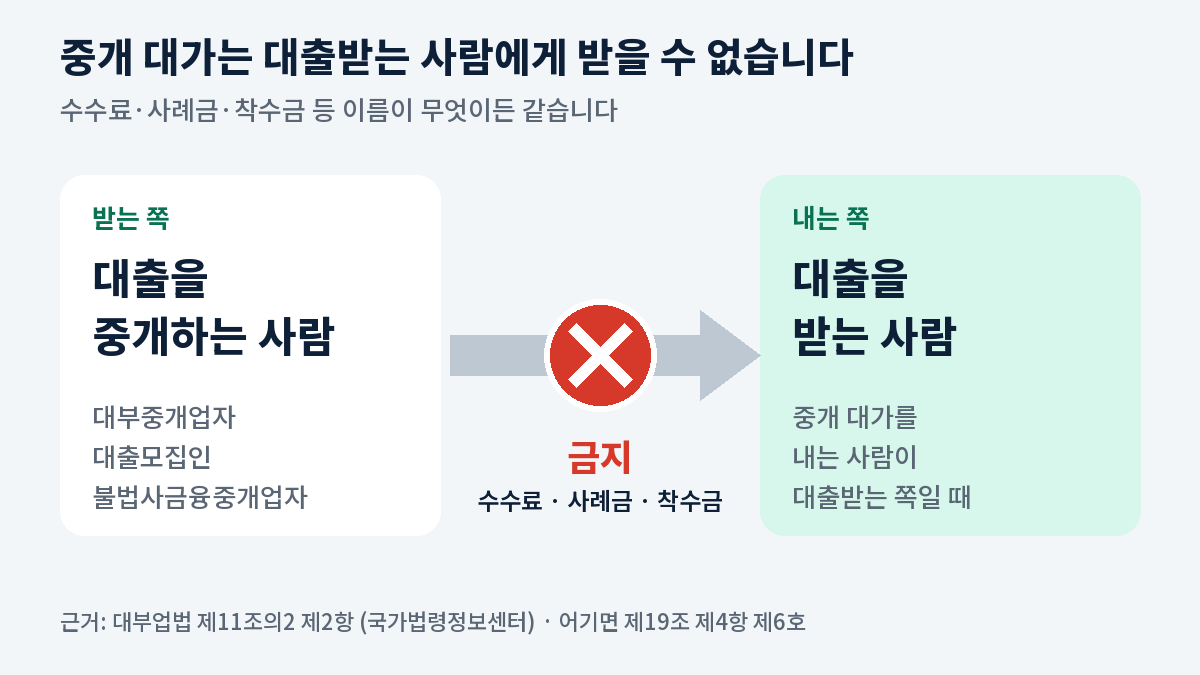
핵심은 두 가지입니다. 돈을 받는 쪽이 대출을 중개하는 사람이라는 점, 돈을 내는 쪽이 대출을 받는 사람이라는 점입니다. 이 조건에 맞으면 이름이 무엇이든 받을 수 없습니다.
어기면 같은 법 제19조 제4항 제6호에 따라 3년 이하의 징역 또는 3천만 원 이하의 벌금에 처해질 수 있습니다.
수수료 대신 다른 이름을 붙이면 달라지나요?
조문에 '그 명칭이 무엇이든'이라고 적혀 있습니다. 대출 중개와 관련해 받는 대가라면 수수료·사례금·착수금이라는 이름이 아니어도 대출받는 사람에게 받지 못하게 정해 둔 것입니다.
다만 돈을 받는 사람이 실제로 대출 중개를 한 것인지는 사건마다 따져 봐야 합니다. 그래서 이름을 바꿔 돈을 요구받았다면 스스로 판단하려 하지 말고, 아래 확인 순서대로 멈추고 확인하시는 것이 안전합니다.
대출해 주는 업체에 내는 수수료는 어떻게 다뤄지나요?
중개하는 사람이 아니라 대출을 직접 해 주는 대부업자가 받는 수수료는 다르게 다룹니다. 대부업법 제8조 제2항은 대부업자가 대부와 관련해 받는 사례금·할인금·수수료·공제금 등을 그 명칭이 무엇이든 모두 이자로 본다고 정해 두었습니다. 담보권 설정 비용과 신용조회 비용 같은 일부 부대비용은 시행령에서 예외로 두었습니다.
이자로 보기 때문에 법정 최고이자율 안에 들어와야 합니다. 대부업법 시행령 제5조 제2항은 이 최고이자율을 연 100분의 20(연 20%)으로 정했습니다.
선이자를 미리 떼는 경우도 정해져 있습니다. 제8조 제6항은 선이자를 미리 공제하면 공제한 금액을 뺀 채무자가 실제로 받은 금액을 원금으로 보고 이자율을 계산한다고 합니다. 예를 들어 1,000만 원을 빌리면서 선이자 100만 원을 먼저 빼고 900만 원만 받았다면, 이자율은 받은 900만 원을 기준으로 계산합니다. 설명을 돕는 예시이고, 실제 계약은 계약서 내용을 기준으로 합니다.
수수료를 먼저 내라는 연락, 무엇부터 확인하나요?
돈을 보내기 전에 아래 3가지만 순서대로 확인하세요.
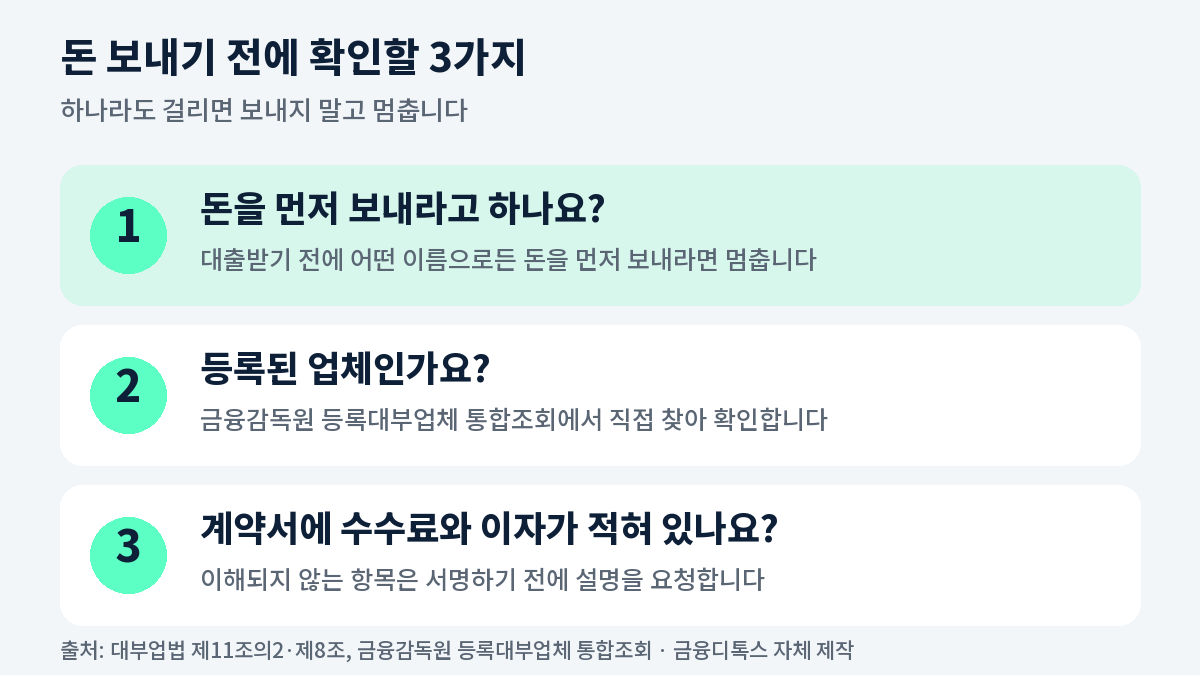
- 돈을 먼저 보내라고 하는지 대출을 받기 전에 어떤 이름으로든 돈을 먼저 보내라고 하면 일단 멈춥니다. 앞에서 본 대로 대출 중개의 대가를 대출받는 사람에게 받는 것은 법으로 금지되어 있습니다.
- 등록된 업체인지 금융감독원 등록대부업체 통합조회에서 업체 이름으로 등록 여부를 봅니다. 연락받은 번호나 보내 준 링크가 아니라 직접 찾은 화면에서 확인하세요.
- 계약서에 수수료와 이자가 어떻게 적혀 있는지 대출과 관련해 내는 돈의 이름과 금액이 모두 적혀 있는지 살펴보고, 이해되지 않는 항목은 서명하기 전에 설명을 요청합니다.
이미 돈을 보냈다면 금융감독원 1332로 문의하고, 불법 스팸 문자는 118로 신고할 수 있습니다.
대출 중개 업체는 이용 전에 무엇을 안내해야 하나요?
2025년 1월 21일 새로 생긴 대부업법 제11조의2 제7항은 대부중개업자에게 이용 전 유의사항을 안내하는 방안을 마련하라고 정해 두었습니다. 시행령 제6조의8 제3항에는 그 안내에 대부업 등록 여부를 확인하는 방법과 이자율 제한에 관한 내용이 들어가야 한다고 되어 있습니다.
저희 금융디톡스 기준은 수수료·진행비·상담비를 받지 않는 것입니다. 금융디톡스는 4대보험에 가입한 직장인을 대상으로 상담하고, 진행 순서는 진행 절차에 적어 두었습니다. 먼저 숫자를 보고 싶다면 월 납입금 계산기로 3분이면 직접 합계를 낼 수 있습니다.
대출 여러 건을 어떻게 정리하는지는 직장인 통대환이란?과 직장인 채무통합 칼럼에서 이어서 볼 수 있습니다. 금융디톡스를 사칭하는 연락은 사칭·사기 구별법에 따로 정리했습니다.
자주 묻는 질문
수수료를 먼저 보내면 대출이 바로 실행된다고 하는데, 믿어도 되나요?
대출 중개의 대가는 이름이 수수료든 사례금이든 대출을 받는 사람에게 받을 수 없다는 것이 대부업법 제11조의2 제2항의 내용입니다. 대출을 받기 전에 돈부터 보내라는 요구는 이 조문과 맞지 않으니, 보내기 전에 멈추고 등록대부업체 통합조회에서 업체를 확인하세요. 이미 보냈다면 금융감독원 1332에 문의하세요.
대부업자에게 내는 수수료와 중개수수료는 무엇이 다른가요?
중개수수료는 대출을 알선하는 사람이 대출받는 사람에게 받는 돈으로, 법 제11조의2 제2항이 금지합니다. 대출을 직접 해 주는 대부업자가 받는 수수료는 법 제8조 제2항에 따라 명칭과 관계없이 이자로 보고, 최고이자율 연 20% 안에 들어와야 합니다.
법정 최고금리는 얼마이고, 넘으면 어떻게 되나요?
법 제8조 제1항은 연 27.9% 이하의 범위에서 대통령령으로 정하도록 했고, 시행령 제5조 제2항이 연 100분의 20(연 20%)으로 정했습니다. 이 이자율을 넘겨 이자를 받으면 법 제19조 제2항 제2호에 따라 5년 이하의 징역 또는 2억 원 이하의 벌금에 처해질 수 있습니다.
이미 수수료를 보냈다면 어떻게 하나요?
송금 내역과 연락한 문자·대화 화면을 지우지 말고 보관한 뒤 금융감독원 1332에 문의하세요. 불법 스팸 문자는 118로 신고할 수 있습니다. 업체가 정식 등록 업체인지는 등록대부업체 통합조회에서 확인합니다.
출처
- 국가법령정보센터 「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제8조, 제11조의2, 제19조 (2026.1.2 시행, 2026.11.19 확인) law.go.kr
- 국가법령정보센터 「대부업 등의 등록 및 금융이용자 보호에 관한 법률 시행령」 제5조, 제6조의8 (2026.10.2 시행, 2026.11.19 확인) law.go.kr
- 금융감독원 등록대부업체 통합조회 fines.fss.or.kr